
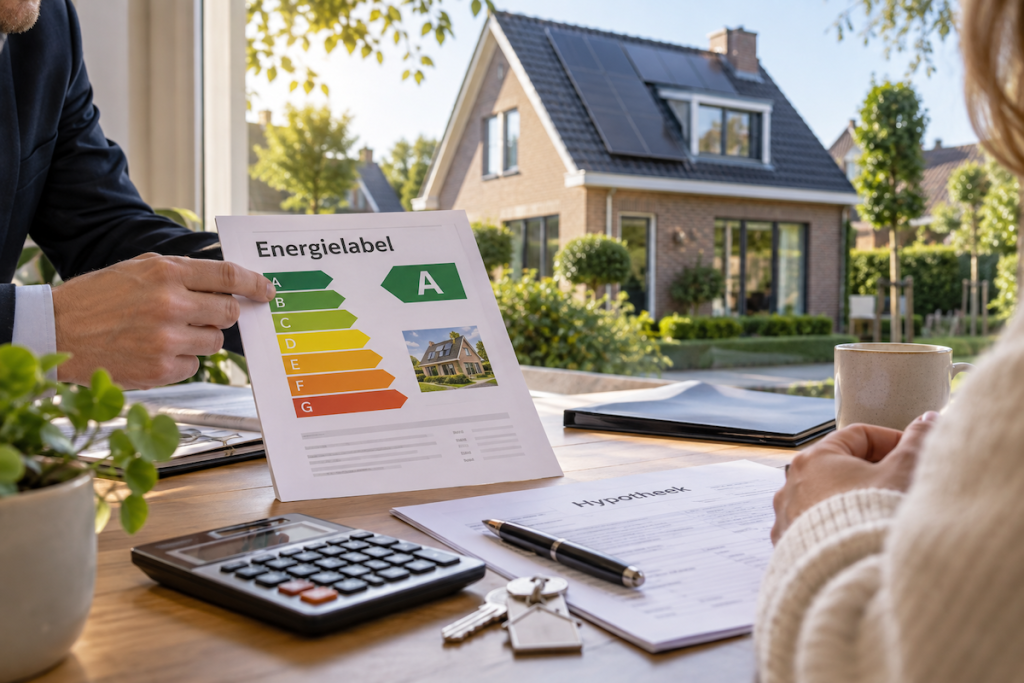
Wie nu een woning koopt, ziet op het hypotheekgesprek steeds vaker een letter terugkomen die vroeger vooral bij de verkoopbrochure hoorde. Het energielabel bepaalt namelijk niet meer alleen hoe zuinig een woning oogt, maar kan ook invloed hebben op hoeveel je mag lenen. Sinds de aangepaste leennormen telt de energieprestatie van een woning mee in de berekening, waardoor een gunstig label extra hypotheekruimte kan opleveren. Bij een zeer energiezuinige woning kan dat bedrag oplopen tot 50.000 euro, mits de rest van je financiële situatie dat toelaat. Daarmee is energielabel hypotheekruimte een onderwerp geworden dat kopers, verkopers en adviseurs niet kunnen doorschuiven tot vlak voor de overdracht. Wie het label pas aanvraagt wanneer de handtekeningen al bijna gezet worden, mist soms de kans om de financiering scherper te onderbouwen.
Inhoudsopgave
- Hoe het energielabel je leencapaciteit raakt
- Energielabel hypotheekruimte vraagt bewijs
- Waarom 50.000 euro niet voor ieder huis geldt
- Wat verkopers winnen met een actueel label
- Kopers moeten verder kijken dan de letter
- De opname bepaalt meer dan veel mensen denken
- Wanneer verduurzamen extra leenruimte geeft
- Energielabel hypotheekruimte bij meerdere panden
- Belangrijkste aandachtspunten
- Veelgestelde vragen
- Conclusie
Hoe het energielabel je leencapaciteit raakt
De koppeling tussen energielabel en hypotheekruimte komt voort uit een eenvoudige gedachte: wie minder energie verbruikt, houdt in principe meer ruimte over voor woonlasten. Banken en adviseurs kijken daarom niet alleen naar inkomen, schulden en rente, maar ook naar de verwachte energielasten van de woning. Een huis met label A of beter weegt in die berekening anders dan een woning met label E, F of G, omdat de maandelijkse energierekening naar verwachting lager uitvalt. Dat betekent niet dat het label zelfstandig je hypotheek bepaalt, want inkomen en toetsrente blijven zwaar wegen, maar de letter kan het verschil maken tussen net wel of net niet genoeg leencapaciteit.
De bedragen zijn landelijk vastgelegd in de hypotheeknormen en lopen op naarmate de energieprestatie beter wordt. Voor woningen met label C of D kan extra leenruimte gelden, terwijl bij labels A en B een hoger bedrag in beeld komt. Bij uitzonderlijk energiezuinige woningen, zoals een woning met label A++++ en een energieprestatiegarantie, kan de extra ruimte oplopen tot 50.000 euro. Die grens is aantrekkelijk in de kop, maar in de praktijk vraagt de geldverstrekker om een definitief en geregistreerd energielabel, zodat een voorlopige inschatting of oude verkooptekst niet genoeg is.
Energielabel hypotheekruimte vraagt bewijs
Energielabel hypotheekruimte ontstaat pas wanneer het label officieel is vastgesteld en geregistreerd. Dat klinkt administratief, maar bij financiering draait vrijwel alles om aantoonbaarheid. Een adviseur kan niet werken met een mondelinge verwachting dat het huis waarschijnlijk label B haalt, omdat de bank de toetsing baseert op gegevens die controleerbaar zijn. De Rijksoverheid geeft aan dat een energielabel verplicht is bij verkoop en verhuur van woningen, waardoor het document sowieso onderdeel wordt van het dossier zodra een woning van eigenaar of gebruiker wisselt.
Bij de opname kijkt een gecertificeerde adviseur naar bouwkundige en installatietechnische kenmerken, zoals isolatie, glas, ventilatie, verwarming en de aanwezigheid van zonnepanelen. Vastgoed met Aandacht werkt met EPA WB voor woningbouw en EPA UB voor utiliteitsbouw, waardoor de opname volgens de juiste systematiek kan worden verwerkt. De gegevens worden daarna geregistreerd, waarna het label bruikbaar wordt in het verkoop- of financieringstraject. Wie wil begrijpen wat er bij zo’n aanvraag gebeurt, kan verder lezen in de gids over energielabels aanvragen, omdat die dieper ingaat op kosten, werkwijze en timing.
Waarom 50.000 euro niet voor ieder huis geldt
Het bedrag van 50.000 euro is de bovengrens en hoort bij de meest energiezuinige categorie. Daardoor is het geen standaardbonus die elke koper automatisch krijgt zodra er zonnepanelen op het dak liggen. Een woning met label A++++ en een energieprestatiegarantie zit in een andere klasse dan een doorsnee woning met dubbel glas, dakisolatie en een moderne ketel. De hypotheekverstrekker blijft toetsen of je inkomen, bestaande verplichtingen en de waarde van de woning voldoende ruimte laten om daadwerkelijk meer te lenen.
Bij gewone labelstappen gaat het om lagere bedragen, die nog steeds relevant kunnen zijn wanneer de financiering strak is. Het verschil tussen label D en label B kan bijvoorbeeld helpen om een bouwkundige reservering, bijkomende kosten of een kleine verduurzamingsstap beter in te passen. Tegelijk blijft het onverstandig om een bod volledig te baseren op maximale leencapaciteit, omdat onderhoud en toekomstige energiemaatregelen apart beoordeeld moeten worden. Een zorgvuldig energielabel geeft richting, terwijl een bouwkundige inspectie laat zien of de constructie, het dak, de gevels en installaties passen bij het verhaal dat de labelletter suggereert.
Wat verkopers winnen met een actueel label
Voor verkopers verandert de rol van het energielabel merkbaar. Waar het label vroeger soms werd gezien als een verplicht document bij de verkoop, kan het nu invloed hebben op de financiële ruimte van potentiële kopers. Een actueel en gunstig label maakt een woning daardoor makkelijker te beoordelen, omdat kopers direct zien welke leencapaciteit mogelijk in beeld komt. Vooral bij woningen waar verduurzaming recent is uitgevoerd, kan een verouderd label de werkelijkheid tekortdoen.
Na nieuwe isolatie, glasvervanging, een warmtepomp of zonnepanelen blijft een oud label soms jarenlang in systemen staan, terwijl de woning feitelijk beter presteert dan het dossier laat zien. Dat is zonde wanneer de verkoopprijs mede steunt op lagere energielasten en een betere financierbaarheid. Vastgoed met Aandacht ziet bij opnames geregeld dat kleine details het label beïnvloeden, zoals ontbrekende bewijsstukken van vloerisolatie of technische gegevens van installaties die niet direct zichtbaar zijn. Wie wil verkopen, doet er daarom goed aan om vóór de start van de verkoop te controleren of het label nog past bij de woning zoals die er nu bij staat.
Kopers moeten verder kijken dan de letter
Voor kopers is energielabel hypotheekruimte vooral interessant wanneer de financiële rekensom krap is. Toch zegt een label niet alles over het comfort, de onderhoudsstaat of de risico’s van een woning. Een goed label kan samengaan met achterstallig onderhoud aan dakranden, vochtproblemen bij gevels of installaties die technisch werken maar op leeftijd zijn. Daarom hoort de labelinformatie naast een bouwkundige beoordeling te liggen, zodat je niet alleen weet hoeveel je kunt lenen, maar ook waar je later geld aan kwijt kunt raken.
Bij een bouwkundige inspectie wordt gekeken naar onderdelen die in een hypotheekgesprek snel buiten beeld blijven, zoals fundering, dakconstructie, metselwerk, kozijnen, ventilatie en installaties. Voor NHG-financiering kan een rapport bovendien aan specifieke eisen moeten voldoen, waardoor een globale rondgang door de woning onvoldoende is. Vastgoed met Aandacht levert inspectierapporten met foto’s, bevindingen en aanbevelingen, zodat de financiële ruimte niet los komt te staan van de technische werkelijkheid. Een praktische voorbereiding vind je in de checklist voor een bouwkundige inspectie, omdat die laat zien welke onderdelen je vóór aankoop wilt laten beoordelen.
De opname bepaalt meer dan veel mensen denken
Een energielabel wordt niet vastgesteld op basis van een snelle indruk aan de voordeur. De adviseur verzamelt gegevens over oppervlaktes, bouwdelen, isolatiewaarden, glas, kierdichting, verwarming, tapwater, ventilatie en opwekking van energie. Soms is de woning beter dan de eigenaar dacht, bijvoorbeeld wanneer er bij eerdere verbouwingen isolatie is aangebracht die wel aantoonbaar blijkt. In andere gevallen valt het label tegen, omdat bewijs ontbreekt of omdat een installatie minder efficiënt meetelt dan verwacht.
Daarom is documentatie rond verbouwingen belangrijk. Facturen, productbladen, foto’s van openliggende vloeren of dakisolatie en gegevens van zonnepanelen kunnen helpen om de juiste kenmerken vast te leggen. Zonder bewijs moet een adviseur terugvallen op wat zichtbaar, meetbaar of volgens de methodiek aannemelijk is, waardoor een geïsoleerd bouwdeel soms niet volledig kan meetellen.
Een energielabel is geen mening over een woning, maar een geregistreerde uitkomst van gecontroleerde kenmerken. Hoe beter de informatie op tafel ligt, hoe kleiner de kans dat de financiering later op aannames blijft hangen.
Wanneer verduurzamen extra leenruimte geeft
Naast extra leenruimte voor een energiezuinige woning bestaat er ook ruimte voor energiebesparende maatregelen. Dat is vooral relevant wanneer je een minder zuinige woning koopt en direct wilt verbeteren. De hypotheekregels maken het mogelijk om onder voorwaarden meer te lenen voor maatregelen die de energieprestatie verhogen, al kijkt de geldverstrekker daarbij naar inkomen, woningwaarde en de geplande ingrepen. Daardoor kan een woning met een matig label toch financieel interessant zijn, mits het verbeterplan realistisch is en de kosten goed zijn onderbouwd.
Een BENG berekening speelt vooral bij nieuwbouw en ingrijpende plannen een rol, omdat daarmee de energieprestatie vooraf wordt doorgerekend. Bij bestaande woningen begint het gesprek meestal met het huidige label, de bouwkundige staat en de maatregelen die technisch logisch zijn. Dakisolatie heeft weinig zin als het dak op korte termijn volledig hersteld moet worden, terwijl een warmtepomp pas verstandig is wanneer de woning voldoende geïsoleerd is en het afgiftesysteem geschikt is. Bouwkundig advies voorkomt dat verduurzaming een losse wensenlijst wordt, omdat de volgorde van maatregelen dan aansluit op veiligheid, levensduur en energieprestatie.
Energielabel hypotheekruimte bij meerdere panden
Voor bedrijven en eigenaren met meerdere panden speelt energielabel hypotheekruimte op een andere manier mee. De financiering draait dan vaak om portefeuillewaarde, verhuurbaarheid en toekomstige verplichtingen, terwijl energielabels laten zien welke panden achterblijven. Bij utiliteitsbouw vraagt de opname om andere expertise dan bij woningen, omdat functies, installaties, gebruikstijden en gebouwzones anders worden beoordeeld. EPA UB-certificering is dan van belang om het label zorgvuldig te kunnen vaststellen.
Ondernemersplein wijst er bijvoorbeeld op dat kantoren in veel gevallen minimaal energielabel C moeten hebben om als kantoor gebruikt te mogen worden. Dat soort regels raakt de waarde en financierbaarheid van vastgoed, omdat een pand met een zwakke energieprestatie eerder vragen oproept bij verhuur, beheer en financiering. Een eigenaar die meerdere objecten beheert, heeft daarom meer aan een volgordeplan dan aan losse labels per pand. Vastgoed met Aandacht combineert energielabels, bouwkundige inspecties, BENG berekeningen en veiligheidsplattegronden, waardoor technische staat, energieprestatie en gebruiksveiligheid in één breder beeld kunnen worden bekeken.
Belangrijkste aandachtspunten
- Controleer de registratie: een verkooptekst met label A is minder waard dan een definitief geregistreerd label.
- Bewaar bewijs van maatregelen: facturen, productinformatie en foto’s kunnen invloed hebben op de opname.
- Laat onderhoud meewegen: extra leencapaciteit helpt weinig wanneer dak, gevel of installatie direct herstel vraagt.
- Vraag op tijd een opname aan: vlak voor overdracht is er weinig ruimte om ontbrekende gegevens te herstellen.
- Bespreek verduurzaming apart: maatregelen na aankoop kunnen onder voorwaarden extra financieringsruimte geven.
Waarom timing vaak het stille verschil maakt
Bij energielabel hypotheekruimte draait veel om timing, omdat het label pas waarde krijgt wanneer het op het juiste moment beschikbaar is. Kopers willen vóór het bod weten wat een woning financieel mogelijk maakt, terwijl verkopers vóór publicatie willen weten of hun documentatie klopt. Als een label pas wordt aangevraagd nadat de hypotheekaanvraag loopt, kan een ontbrekend bewijsstuk of onverwachte uitkomst vertraging geven. Dat risico is te vermijden door de opname vroeg te plannen en verbeteringen eerst goed vast te leggen.
De kosten van een energielabel voor woningen liggen vaak grofweg tussen 250 en 500 euro, afhankelijk van woningtype, omvang en complexiteit. En dat bedrag staat in verhouding tot de financiële gevolgen die een label kan hebben bij verkoop, aankoop en financiering. Transparantie blijft daarbij belangrijk, want een adviseur kan geen gunstiger label beloven voordat de woning is opgenomen en de gegevens zijn beoordeeld. Wie vooraf duidelijkheid zoekt, krijgt geen garantie op extra hypotheekruimte, maar wel een beter onderbouwd dossier.
Veelgestelde vragen over energielabel hypotheekruimte
Telt een voorlopig energielabel mee voor mijn hypotheek?
Nee, geldverstrekkers kijken doorgaans naar een definitief en geregistreerd energielabel. Een voorlopige inschatting kan handig zijn om het gesprek te openen, maar is te zwak als basis voor de formele toetsing.
Kan een nieuw energielabel mijn lopende hypotheek aanpassen?
Dat hangt af van je geldverstrekker en hypotheekvoorwaarden. Sommige aanbieders koppelen rentevoordeel aan een beter label, terwijl extra leencapaciteit vooral speelt bij aankoop, oversluiten of aanvullende financiering.
Hoe snel na een verbouwing moet ik een nieuw label aanvragen?
Zodra de maatregelen klaar zijn en je bewijsstukken compleet zijn, kun je een nieuwe opname laten doen. Wachten tot verkoop of herfinanciering kan onhandig zijn, omdat ontbrekende documentatie later moeilijker te achterhalen is.
Waarom vraagt een hypotheekadviseur soms om een bouwkundige inspectie?
Een energielabel zegt iets over energieprestatie, maar niet over verborgen gebreken of direct noodzakelijke herstelkosten. Bij aankoop of NHG-financiering kan een bouwkundige inspectie nodig zijn om risico’s, onderhoud en kosten beter vast te leggen.
Welke labelstap telt mee in de hypotheekruimte
| Energielabel | Extra leenruimte | Opmerking |
|---|---|---|
| E, F of G | Geen extra ruimte | Verduurzaming kan apart meetellen |
| C of D | Beperkte extra ruimte | Label moet geregistreerd zijn |
| A of B | Meer extra ruimte | Afhankelijk van inkomen |
| A+ tot A+++ | Forsere extra ruimte | Technische onderbouwing telt |
| A++++ met garantie | Tot 50.000 euro | Alleen onder voorwaarden |
Gerelateerde artikelen
Lees ook: Waarom je huis verkopen na de zomer juist aantrekkelijk kan zijn
Lees ook: Is jouw bedrijfspand klaar voor de jaarlijkse controle van het vluchtplan?
Lees ook: Wat betekent het nieuwe energielabel vanaf nu voor jouw woning?
Lees ook: Waarom een onderhoudsplan geld bespaart op meerdere panden
Lees ook: Wat een beter energielabel doet met uw verkoopprijs
Zet het label vóór de rekensom op orde
Wil je weten of jouw woning, aankoop of vastgoedportefeuille goed is vastgelegd voor verkoop, verhuur of financiering? Laat dan eerst controleren welk energielabel geregistreerd is, welke bewijsstukken beschikbaar zijn en of een bouwkundige inspectie verstandig is. Vastgoed met Aandacht kan de opname, registratie en rapportage verzorgen, zodat je met een helder dossier het hypotheekgesprek ingaat.